我最重視嘅,係加價帶來嘅新增盈利。
條數要咁計:同一款產品、同樣出貨量,假設成本不變,原本賣一百蚊,而家賣一百四十蚊,增加嗰四十蚊,全部都係新增稅前利潤。扣稅之後,再加返落原有盈利。唔可以將新增收入,再乘一次原本嘅利潤率,因為原有生產成本,已經喺原本條數入面扣咗。
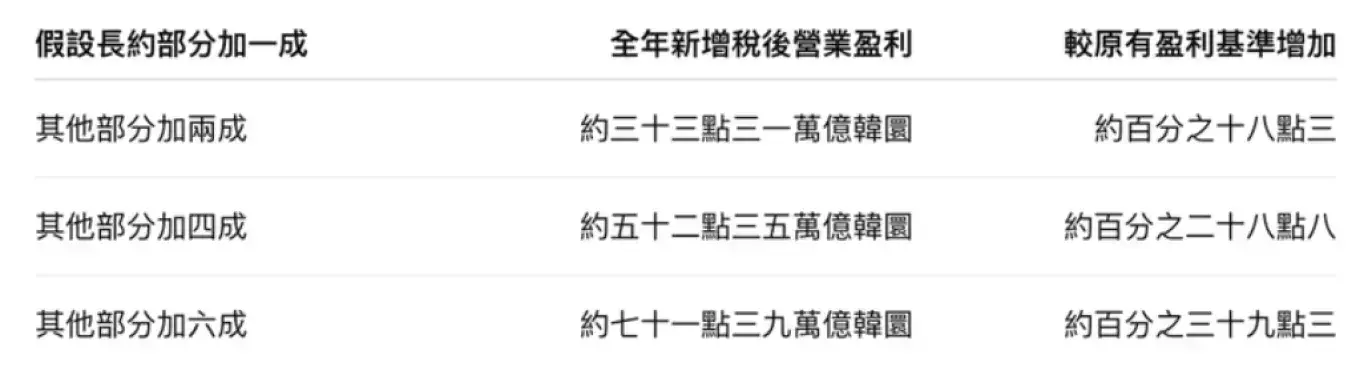
當然,唔係所有貨都可以即刻重新定價。我用一個假設:六成原有收入受長約覆蓋,每年加價百分之七至十二,中間用一成;另外四成,就分別計加兩成、四成、六成。呢啲係我用嚟推算嘅情境,唔係公司已公布嘅合約條款。如果產品升級令成本增加,亦要扣返,唔可以將升級加價全部當成利潤。
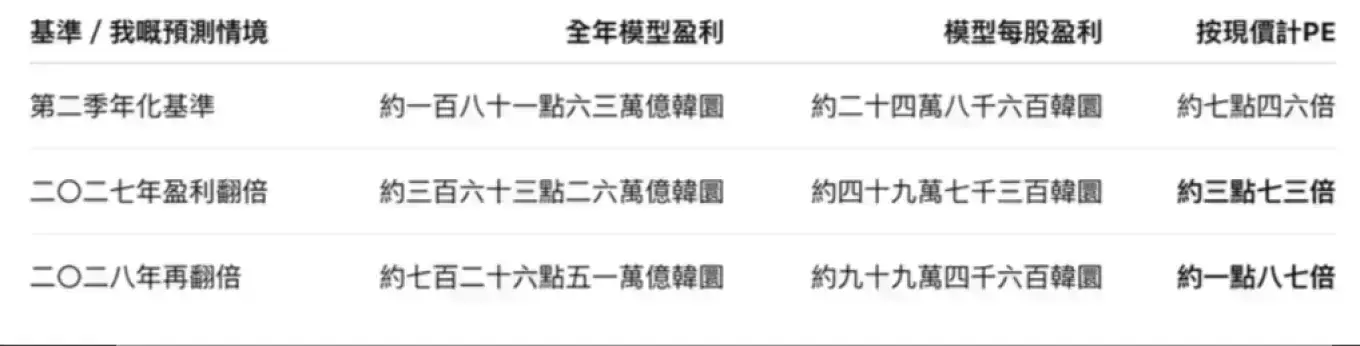
基準方面,海力士二〇二六年第二季收入約七十九點三二萬億韓圜,營業利潤約六十點五四萬億。我將呢個季度乘四,再假設扣除百分之二十五稅項,得到約一百八十一點六三萬億韓圜嘅全年稅後營業盈利基準。呢個係第二季年化模型,唔係正式全年純利預測。因為嗰季帳面純利包含大額投資收益,我唔會將嗰啲全部當成記憶體業務持續賺錢嘅能力。
咁加價可以增加幾多盈利?假設長約部分加一成,其他部分加四成,整體收入就增加百分之二十二。按上述全年收入基準,新增收入約六十九點八萬億韓圜;成本不變,扣稅之後,新增盈利約五十二點三五萬億。加返原有盈利,就由一百八十一點六三萬億,增加至二百三十三點九八萬億,增幅約百分之二十八點八。
即係話,喺呢套假設之下,唔使增加出貨,單靠加價,盈利已經可以增加約兩成至四成。
但我自己對二〇二七年嘅預測,比呢個純加價模型更強。我係預測,盈利較上述年化基準增加一倍。因為我考慮嘅,仲有高價值產品組合改善、HBM升級,以及出貨增加。海力士已經公布HBM4開始量產出貨,並計劃擴大供應。當然,HBM售價高,製造同封裝成本亦高,所以要睇嘅係扣除成本之後,實際多賺幾多。
講清楚,盈利翻倍係我嘅預測,唔係上面嗰條加價數已經證明咗。 由中間加價情境去到翻倍目標,仲需要約一百二十九點二八萬億韓圜嘅稅後盈利增量,靠產品組合、出貨同其他經營改善補足。呢個係一個強勁增長情境,要靠之後嘅業績驗證。
點解我認為供應唔會咁快追上?因為呢啲廠,唔係話起就起到。
先進記憶體廠,同台積電先進製程廠有一個共通點:有錢、有土地,唔等於即刻有合格產能。要有熟悉無塵室、機電系統同製程要求嘅施工團隊,要調配設備,要安裝、試產、提升良率,再通過客戶認證。我認為,熟練施工人員、設備工程師同製程人才,係限制擴產速度嘅重要因素。 唔係宣布投資幾多錢,產量就可以即刻增加幾多。
未來一年半至兩年,新廠同新產線會陸續投入,但供應係逐步釋放,唔會一開門就達到全部設計產量。海力士亦表示,龍仁第一期無塵室預計二〇二七年初開放,其後逐步擴大產能。擴產安排
更加重要嘅係,有新廠,唔等於供需即刻平衡。 新增供應首先要滿足當年新增需求,剩低嗰部分先可以補返原有缺口。如果AI需求繼續快速增加,即使工廠多咗,市場仍然可以缺貨。
所以去到二〇二八年,我預測盈利再增加一倍。增長動力會由較依賴加價,逐步加入新產線、良率成熟同出貨增加。整個行業仍然短缺,同海力士自己賣出更多貨,係可以同時發生嘅。不過,新廠亦有折舊、人手同投產成本,所以第二次翻倍,需要價格、產品組合同產量共同支持,唔係有新廠就自然做到。
如果我呢個預測實現,海力士嘅每股盈利同PE會變成點?
沿用上述基準,二〇二七年盈利乘二,二〇二八年再乘二。模型假設呢筆盈利可代表普通股股東應佔盈利,股數固定約七點三零五億股,不計之後回購或攤薄。按九月九日股價一百八十五萬六千韓圜計,結果如下。
即係二〇二七年不足四倍,二〇二八年不足兩倍。呢啲係我嘅盈利情境所對應嘅PE,唔係市場共識。
海力士歷史盤中高位係二百九十八萬七千韓圜。由九月九日股價返到呢個水平,要升約百分之六十點九。但如果我二〇二八年嘅盈利預測實現,就算股價返到前高,PE亦只係約三倍。 所以我認為佢有條件再創新高,背後係盈利同估值嘅推論,唔係單純覺得跌過就一定升返。
我對需求嘅判斷,仲包括Agentic AI。AI唔再淨係答一句問題,而係持續工作,讀文件、保留上下文、記住工具結果、同時處理多項任務。使用者愈多,任務愈長,需要保留同處理嘅資料就愈多。呢啲需求會分布喺HBM、伺服器DRAM同儲存設備,唔係全部放喺HBM。我認為,使用量增長有機會快過效率改善,令整體記憶體需求繼續擴張。
因此,我認為今次係一個結構性需求帶動嘅長週期,即「secular cycle」。唔係話從此冇波動,而係供應調整可能需要多年。我估計,要靠五六年多批新廠投產、產量同良率逐步累積,先有機會到二〇三二年前後恢復平衡。呢個年份係我嘅判斷,唔係已確認時間表。
如果呢套判斷成立,高盈利維持嘅時間,就可能比市場用傳統記憶體週期去估計嘅長。喺我嘅盈利預測實現,而且高盈利可以持續嘅前提下,我認為海力士係極端低估,我亦認為佢有條件突破歷史高位。
最後,我唔係叫大家見到大幅反彈,呢個時候先追入。認同呢套投資邏輯,較理想係市場低迷、估值更低嗰陣已經部署。但如果你一早買咗,我嘅看法係:只要盈利增長同供需判斷冇改變,就值得繼續持有,唔需要因為反彈咗一段就急住沽。
我認為海力士仍然有機會帶來相當可觀嘅回報,值得畀時間等業績兌現。但繼續揸嘅理由,係基本面支持。我會繼續睇售價、產品盈利能力、新產線出貨同成本;如果實際情況支持,就繼續持有,如果核心判斷改變,就要重新評估。