
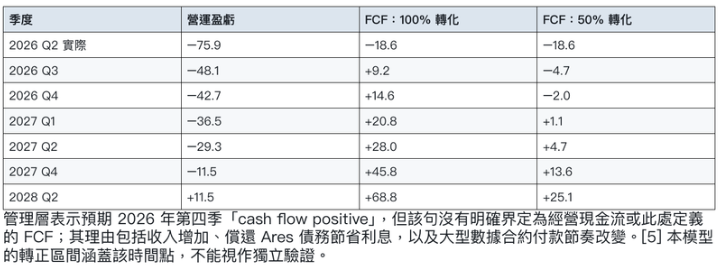
結論:若 TEM 的收入在 2026 年第三季同比增長 35%,其後保持相當於年增 35% 的平滑增長速度,毛利率保持 2026 年第二季水平,而營運開支每季只增 5.1%,模型顯示營運虧損逐季收窄,到 2028 年第二季首次錄得季度營運盈利。自由現金流有機會更早轉正;
公司披露與研究假設
公司於 2026 年第二季錄得收入 382.5、毛利 246.5(GAAP 毛利率 64.4%)、營運開支 322.4,以及營運虧損 75.9。第二季經營現金流為負 7.5;設備及資本化軟件支出合共 11.1,因此本報告定義的自由現金流約為負 18.6。
管理層的 2026 年全年收入指引為 1,595 至 1,605,約增長 25%;CEO 曾討論檢測定價提升,預計 2027 年起組織檢測帶來增量,
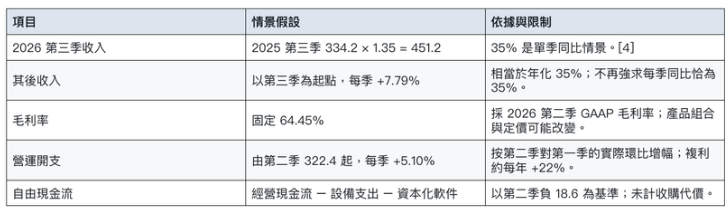
營運盈利路徑
毛利=收入 × 64.45%;營運盈虧=毛利 − 營運開支。收入年增 35% 與開支年化約增 22% 形成經營槓桿,但毛利率及開支控制必須同時達標。
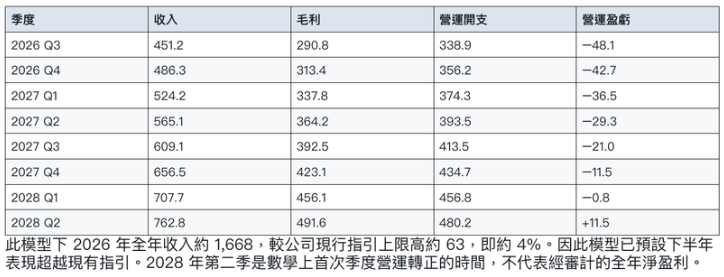
自由現金流的轉正時間
第二季經營現金流負 7.5、設備支出 6.1、資本化軟件支出 5.0,FCF 約負 18.6。[2] 將模型相對第二季的營運盈虧改善額,按 100% 或 50% 的現金轉化率加到第二季 FCF;兩者均假設其他營運資金變化及資本支出不變。
投資判斷及需要驗證的數字
最具決定性的不是收入能否增長,
Personalis 收購可能增加收入及 MRD 能力,也可能帶來整合開支、現金代價、利息或發新股。
免責聲明: 本內容提供之報告內容係根據本公司認可之資料來源,
並基於特定日期所做之判斷,但不保證其完整性或正確性, 報告中所有的意見及預估,如有變更恕不另行通知。 本研究報告所載之投資資訊,僅提供客戶做為一般投資參考,
並非針對特定對象提供專屬之投資建議。 文中所載資訊或任何意見, 不構成任何買賣有價證券或其他投資標的之要約、 宣傳或引誘等事項。對於本投資報告所討論或建議之任何證券、 投資標的,或文中所討論或建議之投資策略, 投資人應就其是否適合本身財務狀況與投資條件, 進一步諮詢財務顧問的意見。